Domain outdoorbeil.de kaufen?
Wir ziehen mit dem Projekt
outdoorbeil.de um.
Sind Sie am Kauf der Domain
outdoorbeil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain outdoorbeil.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
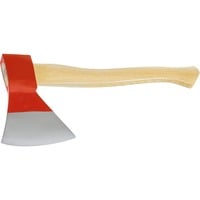
HALDER Axt Handbeil, 3555.375, Beil, 1000g, Länge 37cmIdeal für Anzündholz, grobe Schnitzarbeiten sowie für Camping und Outdooraktivitäten Aus einem Stück hochwertigem Spezial-Vergütungsstahl geschmiedet, allseitig feinstgeschliffen, poliert und perfekt ausbalanciert Bestes Handling dank rutschsicherem Ledergriff Inklusive hochwertigem Lederschneidschutz für einen sicheren Transport Gesamtlänge von 37 cm bei einem Gewicht von 1000 g Made in Germany Merkmale: Ausführung: Beil Länge: 37 cm Gewicht: 1000 g weitere Produktinformationen: Lieferung inkl.: Lederschneidschutz80,77 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ochsenkopf Axt Forstbeil, OX 235 E-0602, Beil, 900g, Länge 36cmHandliches Beil zum einhändigen Spalten von Anmachholz sowie zum Entasten und zur Gartenarbeit Fein polierte Schneide und hochwertiger Stiel in Kuhfuß-Form aus Eschenholz Doppelte Sicherheitsverkeilung mit Holzkeil und Stahlring bildet eine feste Verbindung von Axtkopf und Stiel Gesamtlänge von 36 cm bei einem Gewicht von 900 g (Kopfgewicht 600 g) Merkmale: Ausführung: Beil Länge: 36 cm Gewicht: 900 g32,50 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Connex Axt Beil COX841010, Beil, 1300g, Länge 40cmHandliches Beil zur einhändigen Nutzung beim Hacken kleiner Holzstücke Axtkopf aus Qualitätsstahl mit polierter Schneide für eine lange Lebensdauer Hochwertiger Stiel in Kuhfuß-Form aus Hickoryholz Mit 3-facher Sicherheitsverkeilung für festen Halt Inklusive Schneidenschutz für einen sicheren Transport Gesamtlänge von 40 cm bei einem Gewicht von 1300 g (Kopfgewicht 1000 g) Merkmale: Ausführung: Beil Länge: 40 cm Gewicht: 1300 g weitere Produktinformationen: Lieferung inkl.: Schneidenschutz26,17 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Connex Axt Beil COX841610, Beil, 800g, Länge 36cmHandliches Beil zur einhändigen Nutzung beim Hacken kleiner Holzstücke Axtkopf aus Qualitätsstahl mit polierter Schneide für eine lange Lebensdauer Hochwertiger Stiel in Kuhfuß-Form aus Hickoryholz Mit 3-facher Sicherheitsverkeilung für festen Halt Inklusive Schneidenschutz für einen sicheren Transport Gesamtlänge von 36 cm bei einem Gewicht von 800 g (Kopfgewicht 600 g) Merkmale: Ausführung: Beil Länge: 36 cm Gewicht: 800 g weitere Produktinformationen: Lieferung inkl.: Schneidenschutz22,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
HALDER Axt Handbeil, 3555.375, Beil, 1000g, Länge 37cmIdeal für Anzündholz, grobe Schnitzarbeiten sowie für Camping und Outdooraktivitäten Aus einem Stück hochwertigem Spezial-Vergütungsstahl geschmiedet, allseitig feinstgeschliffen, poliert und perfekt ausbalanciert Bestes Handling dank rutschsicherem Ledergriff Inklusive hochwertigem Lederschneidschutz für einen sicheren Transport Gesamtlänge von 37 cm bei einem Gewicht von 1000 g Made in Germany Merkmale: Ausführung: Beil Länge: 37 cm Gewicht: 1000 g weitere Produktinformationen: Lieferung inkl.: Lederschneidschutz80,77 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ochsenkopf Axt Forstbeil, OX 235 E-0602, Beil, 900g, Länge 36cmHandliches Beil zum einhändigen Spalten von Anmachholz sowie zum Entasten und zur Gartenarbeit Fein polierte Schneide und hochwertiger Stiel in Kuhfuß-Form aus Eschenholz Doppelte Sicherheitsverkeilung mit Holzkeil und Stahlring bildet eine feste Verbindung von Axtkopf und Stiel Gesamtlänge von 36 cm bei einem Gewicht von 900 g (Kopfgewicht 600 g) Merkmale: Ausführung: Beil Länge: 36 cm Gewicht: 900 g32,50 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Connex Axt Beil COX841010, Beil, 1300g, Länge 40cmHandliches Beil zur einhändigen Nutzung beim Hacken kleiner Holzstücke Axtkopf aus Qualitätsstahl mit polierter Schneide für eine lange Lebensdauer Hochwertiger Stiel in Kuhfuß-Form aus Hickoryholz Mit 3-facher Sicherheitsverkeilung für festen Halt Inklusive Schneidenschutz für einen sicheren Transport Gesamtlänge von 40 cm bei einem Gewicht von 1300 g (Kopfgewicht 1000 g) Merkmale: Ausführung: Beil Länge: 40 cm Gewicht: 1300 g weitere Produktinformationen: Lieferung inkl.: Schneidenschutz26,17 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Connex Axt Beil COX841610, Beil, 800g, Länge 36cmHandliches Beil zur einhändigen Nutzung beim Hacken kleiner Holzstücke Axtkopf aus Qualitätsstahl mit polierter Schneide für eine lange Lebensdauer Hochwertiger Stiel in Kuhfuß-Form aus Hickoryholz Mit 3-facher Sicherheitsverkeilung für festen Halt Inklusive Schneidenschutz für einen sicheren Transport Gesamtlänge von 36 cm bei einem Gewicht von 800 g (Kopfgewicht 600 g) Merkmale: Ausführung: Beil Länge: 36 cm Gewicht: 800 g weitere Produktinformationen: Lieferung inkl.: Schneidenschutz22,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
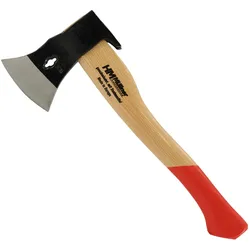
HM Müllner A9-8N Handbeil Zimmermannsbeil Axt EinhandaxtHand-/Zimmermannsbeil Kopfgewicht 800 g Stiellänge 390 mm geschmiedet, Schneide poliert mit Nagelzug am Haus und Blatt Stahlqualität C 45E Stahlhärte 47-52 HRC Eschenstiel mit rutschfestem Griffende Klingenschutz aus Gummi Qualität aus Europa21,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.